
Blog · Gestionale
Transizione 5.0 incentivi: come funziona la misura nel 2026
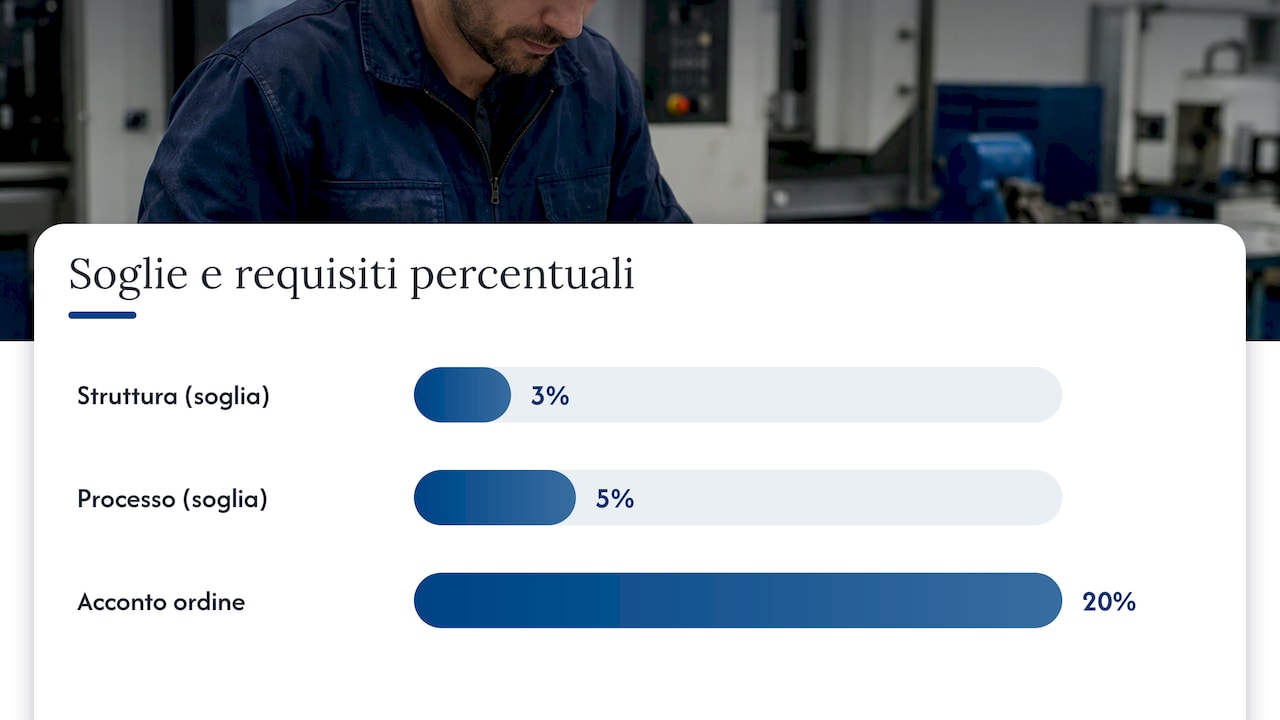
Il piano transizione 5.0 riconosce alle imprese italiane un credito d’imposta per investimenti che riducono i consumi energetici, con una soglia minima del 3% a livello di struttura produttiva o del 5% sul singolo processo interessato. Possono beneficiarne le imprese residenti e le stabili organizzazioni in Italia che acquistano beni strumentali 4.0 o impianti di autoproduzione da fonti rinnovabili. La condizione chiave resta sempre la stessa: nessuna riduzione dei consumi, nessun credito d’imposta.
In breve:
- Le aliquote sono del 35%, 40% o 45% secondo il risparmio energetico; il fotovoltaico ad alta efficienza può ottenere maggiorazioni fino al 50%.
- La procedura GSE richiede tre comunicazioni: preventiva, conferma dell’ordine con acconto minimo del 20% e completamento corredato dalla certificazione ex post.
- Le certificazioni ex ante ed ex post richiedono una perizia asseverata firmata da un tecnico indipendente, con dichiarazione di terzietà rispetto all’impresa.
- Il cumulo con altre agevolazioni è consentito, ma il totale dei benefici fiscali sullo stesso investimento non può superare il costo effettivamente sostenuto.
- Usa il codice tributo 7079 nel modello F24 soltanto dopo la conferma definitiva del credito nel cassetto fiscale; l’Agenzia controlla i dati trasmessi dal GSE.
Indice
- Panoramica degli incentivi: che cosa copre il piano transizione 5.0
- Investimenti ammissibili e requisiti tecnici: riduzione consumi e categorie di beni
- Aliquote e calcolo del credito d’imposta: scaglioni, maggiorazioni ed esempio
- Procedura operativa per accedere: comunicazioni GSE e portale NPTR5
- Documentazione richiesta: certificazioni, perizie tecniche e limiti di spesa
- Cumulo con altre agevolazioni, codice tributo e compensazione in F24
- Risorse pratiche, moduli e checklist per inviare la domanda senza errori
- Perché un gestionale integrato aiuta a documentare la transizione 5.0
- L’opinione che contano i dettagli operativi, non solo l’aliquota
- Come affianchiamo le imprese nella gestione documentale della transizione 5.0
- Domande frequenti
- Fonti
Panoramica degli incentivi: che cosa copre il piano transizione 5.0
Il beneficio consiste in un credito d’imposta proporzionale alla spesa sostenuta per investimenti in beni materiali e immateriali collegati alla trasformazione digitale ed energetica dei processi produttivi. Non si tratta di un contributo a fondo perduto: l’impresa anticipa la spesa e recupera l’importo tramite compensazione fiscale, come vedremo più avanti parlando del codice tributo dedicato.
Le tipologie di spesa ammesse rientrano in categorie definite dagli allegati normativi che accompagnano la misura, aggiornati con le modifiche introdotte dalla legge di bilancio 2025:
- beni strumentali materiali 4.0, come macchinari interconnessi e sistemi di automazione collegati ai processi produttivi;
- beni immateriali, tra cui software, sistemi di gestione e piattaforme di controllo della produzione;
- impianti per l’autoproduzione di energia da fonti rinnovabili, incluso il fotovoltaico con specifiche premialità;
- spese di formazione del personale, funzionali all’acquisizione di competenze per l’utilizzo dei nuovi beni.
L’impianto della misura risponde a un obiettivo preciso: far coincidere la trasformazione digitale con quella ecologica, così che l’investimento tecnologico produca anche un effettivo risparmio energetico misurabile. Questo doppio vincolo distingue il piano transizione 5.0 dalle precedenti versioni di industria 4.0, dove bastava l’interconnessione del bene per accedere al beneficio. Chi ha già familiarità con il credito d’imposta industria 4.0 troverà alcune analogie nella struttura, ma la logica di fondo cambia: qui il risparmio energetico è condizione di accesso, non un criterio premiale accessorio.
La dotazione complessiva della misura si inserisce nel quadro di investimenti sostenuti dal PNRR, con una finestra temporale che si estende fino al 2025 per gli ordini e oltre per il completamento degli investimenti, secondo le proroghe approvate con la manovra più recente.
Investimenti ammissibili e requisiti tecnici: riduzione consumi e categorie di beni
Per capire se un investimento rientra nella misura, occorre partire dal vincolo energetico prima ancora che dalla categoria del bene. Senza una riduzione dei consumi certificabile, nessun acquisto accede al credito, per quanto tecnologicamente avanzato.
- Verificare la categoria del bene: i beni devono rientrare negli allegati A e B della disciplina industria 4.0, oppure negli allegati IV e V quando applicabili al nuovo impianto normativo del piano.
- Calcolare la riduzione dei consumi: il risparmio energetico si misura confrontando i consumi ante e post investimento, con riferimento alla struttura produttiva nel suo complesso (soglia 3%) oppure al singolo processo interessato dall’investimento (soglia 5%).
- Predisporre la documentazione tecnica: la riduzione va dimostrata con una perizia asseverata, elaborata da un tecnico abilitato e indipendente rispetto all’impresa beneficiaria.
- Verificare i vincoli sugli ordini: è richiesto un acconto o un ordine confermato pari ad almeno il 20% del costo di acquisizione entro i termini previsti dalla procedura.
- Controllare i limiti di costo per il fotovoltaico: gli impianti fotovoltaici hanno tetti di costo massimo ammissibile per kW installato, differenziati in base alla tipologia di moduli.
Per gli impianti fotovoltaici è inoltre richiesta, in alcuni casi, la registrazione presso ENEA, un passaggio che molte imprese sottovalutano e che può rallentare l’intero iter se non pianificato in anticipo.
La misurazione del risparmio energetico non è un esercizio teorico: richiede dati di consumo affidabili, raccolti prima e dopo l’investimento, spesso tramite sistemi di monitoraggio collegati ai processi produttivi. Le imprese che dispongono già di un sistema di raccolta dati strutturato arrivano alla perizia con un vantaggio concreto, perché il tecnico asseveratore può lavorare su numeri verificabili invece che su stime.
Un consiglio: avvia la raccolta dei dati di consumo energetico prima di firmare qualsiasi ordine, così la perizia ex ante potrà basarsi su un periodo di osservazione reale e non su proiezioni.
Aliquote e calcolo del credito d’imposta: scaglioni, maggiorazioni ed esempio
La legge di bilancio 2025 ha unificato le prime due fasce di investimento fino a 10 milioni di euro e ha ridefinito le maggiorazioni per gli impianti fotovoltaici, semplificando un meccanismo che in precedenza prevedeva scaglioni più frammentati.
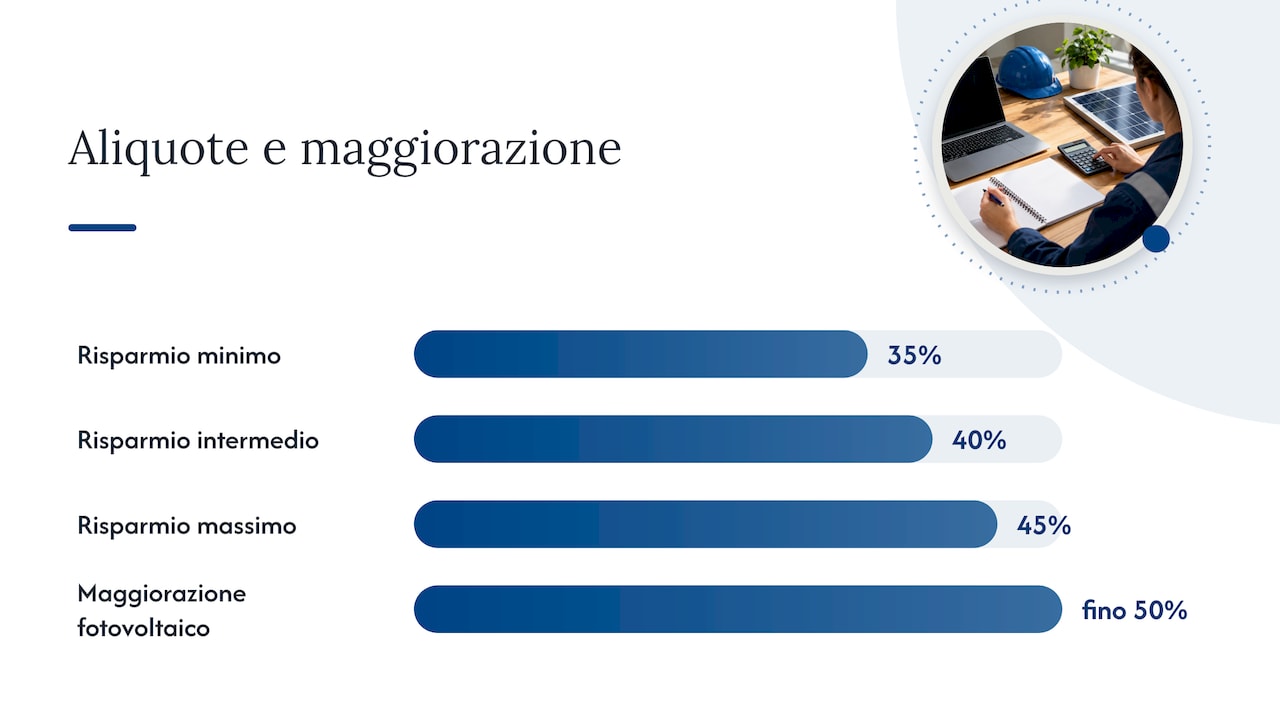
Le aliquote applicabili variano in funzione della percentuale di risparmio energetico ottenuto:
- 35% per investimenti che generano una riduzione dei consumi compresa nelle soglie minime previste;
- 40% per risparmi energetici intermedi, superiori alla soglia minima ma non ancora ai livelli massimi;
- 45% per i progetti che raggiungono le percentuali di risparmio più elevate previste dalla misura.
Fino al 50% di maggiorazione è prevista per gli impianti fotovoltaici che impiegano moduli ad alta efficienza, secondo quanto stabilito dal piano: un incentivo aggiuntivo pensato per orientare le imprese verso tecnologie più performanti sul fronte della produzione energetica.
Le modifiche normative introdotte nel 2025 possono inoltre produrre effetti retroattivi sulle comunicazioni già trasmesse, con un potenziale aumento dell’importo prenotato per chi aveva già avviato la pratica prima dell’aggiornamento.
Procedura operativa per accedere: comunicazioni GSE e portale NPTR5
La richiesta del credito d’imposta segue tre fasi obbligatorie, tutte gestite tramite l’area clienti del Gestore dei Servizi Energetici con accesso tramite SPID:
- Comunicazione preventiva: l’impresa descrive il progetto di investimento e la riduzione dei consumi attesa, allegando la perizia tecnica asseverata ex ante.
- Comunicazione di conferma del 20%: attesta che l’ordine è stato effettuato con un acconto o una conferma pari ad almeno il 20% del costo complessivo.
- Comunicazione di completamento: certifica che l’investimento è stato concluso e che la riduzione dei consumi è stata effettivamente raggiunta, con perizia ex post.
L’accesso avviene tramite il portale NPTR5, raggiungibile dall’area clienti GSE. Alcuni accorgimenti pratici facilitano l’invio:
- utilizzare browser aggiornati (Chrome o Firefox nelle versioni più recenti) per evitare errori di caricamento dei moduli;
- preparare i documenti nei formati richiesti, inclusi i file firmati digitalmente in formato p7m per le certificazioni;
- verificare che ogni sezione del portale sia compilata prima di procedere, poiché il sistema non sempre consente modifiche successive all’invio.
Dopo l’invio della comunicazione preventiva, il GSE effettua una prenotazione provvisoria del credito, soggetta a conferma nelle fasi successive. Una volta completata la procedura, l’importo definitivo diventa visibile nel cassetto fiscale dell’impresa, pronto per essere utilizzato in compensazione. I tempi di risposta del GSE variano in base al volume di pratiche in lavorazione, quindi è opportuno non lasciare la comunicazione di completamento all’ultimo giorno utile.
Documentazione richiesta: certificazioni, perizie tecniche e limiti di spesa
La solidità documentale è spesso il punto debole delle domande che vengono respinte o rallentate. La misura richiede due certificazioni distinte, entrambe elaborate da un tecnico indipendente rispetto all’impresa beneficiaria:
- certificazione ex ante: attesta la riduzione dei consumi energetici attesa, sulla base del progetto di investimento presentato;
- certificazione ex post: conferma che la riduzione è stata effettivamente raggiunta dopo la messa in funzione dei beni;
- perizia tecnica asseverata: accompagna entrambe le certificazioni e deve riportare una dichiarazione di terzietà del valutatore rispetto all’azienda richiedente;
- modulistica GSE: include autodichiarazioni e allegati specifici richiesti in ciascuna fase della procedura.
Esistono anche limiti di spesa sui costi di certificazione: secondo la guida al portale TR5, le spese per la certificazione della documentazione contabile non possono superare i 5.000 € per il periodo 2024-2025, mentre il tetto per la certificazione del risparmio energetico è di 10.000 €.
Un consiglio: conserva sempre la dichiarazione di indipendenza del tecnico certificatore insieme alla perizia: è uno dei documenti più richiesti in caso di controllo successivo.
Cumulo con altre agevolazioni, codice tributo e compensazione in F24
Il credito d’imposta transizione 5.0 è cumulabile con altre agevolazioni, ma la regola generale impone un limite preciso: la somma dei benefici fiscali non può mai superare il costo effettivamente sostenuto per l’investimento. È una verifica che l’impresa deve fare autonomamente prima di presentare le comunicazioni, incrociando i valori al lordo e al netto di eventuali altri contributi ricevuti sullo stesso bene.
Per l’utilizzo del credito è stato istituito il codice tributo 7079, da indicare nel modello F24 in compensazione. L’Agenzia delle entrate effettua un controllo automatico: verifica che il soggetto che utilizza il credito sia presente nell’elenco dei beneficiari trasmesso dal GSE e che l’importo indicato non superi quello comunicato. Un disallineamento tra questi dati comporta lo scarto del modello F24.
Prima di presentare l’F24, conviene sempre controllare l’importo disponibile nel cassetto fiscale, dove il credito compare dopo la conferma definitiva da parte del GSE: evita tentativi di compensazione su importi non ancora validati.
Risorse pratiche, moduli e checklist per inviare la domanda senza errori
Gli errori più frequenti nelle comunicazioni riguardano omissioni nei valori al lordo o al netto di altre agevolazioni e documentazione incompleta sulle fatture di acconto, come segnala la guida GSE al portale TR5. Prima di inviare qualsiasi comunicazione, una verifica sistematica riduce sensibilmente il rischio di scarto:
- documento d’identità del legale rappresentante e visura camerale aggiornata;
- autodichiarazioni e moduli DSAN compilati secondo i modelli scaricabili dal portale GSE;
- fatture, contratti e documentazione degli acconti versati, riclassificati per coerenza con gli importi dichiarati;
- file delle certificazioni firmati digitalmente in formato p7m, pronti per il caricamento;
- riepilogo dei valori al lordo e al netto di altre agevolazioni già ottenute sullo stesso investimento.
Predisporre questi documenti con una riclassificazione contabile ordinata, prima ancora di aprire la pratica sul portale, è spesso ciò che fa la differenza tra un invio scorrevole e settimane di rettifiche.
Perché un gestionale integrato aiuta a documentare la transizione 5.0
Dimostrare la riduzione dei consumi richiede dati coerenti tra produzione, consumi e fatturazione, non solo una perizia tecnica isolata. Un sistema ERP collegato ai processi di produzione raccoglie questi dati in modo continuativo, rendendo più semplice costruire il fascicolo documentale per le certificazioni ex ante ed ex post. La tracciabilità delle fatture, la reportistica sui consumi e l’archiviazione digitale delle perizie sono proprio gli elementi su cui lavoriamo ogni giorno nell’integrazione tra contabilità e vendite per le imprese che seguiamo, forti di oltre 35 anni di esperienza nel settore dei gestionali per PMI.
L’opinione che contano i dettagli operativi, non solo l’aliquota
La discussione pubblica sul piano transizione 5.0 si concentra quasi sempre sulle percentuali di credito d’imposta, come se l’aliquota fosse il fattore decisivo. In pratica, le imprese perdono tempo e denaro molto più spesso sulla fase documentale che sulla scelta dell’investimento: una perizia ex ante mal impostata o una comunicazione GSE compilata senza i dati corretti vanificano anche un progetto tecnicamente impeccabile.
Il punto che merita più attenzione è la raccolta dei dati di consumo prima ancora di firmare un ordine. Chi arriva alla fase di certificazione senza uno storico di consumi affidabile si trova a dover giustificare stime, rischiando concretamente che il tecnico asseveratore non riesca a confermare la soglia richiesta. La priorità, quindi, non è rincorrere l’aliquota più alta, ma costruire per tempo una base dati solida su cui la perizia possa poggiare. È un lavoro meno visibile rispetto al calcolo del credito, ma è quello che determina se la domanda viene accolta o respinta.
— Claudio
Come affianchiamo le imprese nella gestione documentale della transizione 5.0
Seguire un investimento agevolato dal piano transizione 5.0 significa tenere insieme fatture, consumi, perizie e scadenze fiscali senza perdere il filo. Il nostro software gestionale nasce proprio per unificare contabilità, produzione e vendite in un unico ecosistema, così che i dati necessari a una certificazione energetica siano sempre disponibili e coerenti, senza doverli ricostruire a mano all’ultimo momento.

Lavorare con un referente unico, non un call center, consente una conoscenza più approfondita dei processi produttivi, delle fatture e delle scadenze da rispettare. Questo approccio porta vantaggi per chi deve gestire una pratica transizione 5.0:
- configurazione su misura del gestionale per tracciare consumi e investimenti per singolo processo;
- supporto nella riconciliazione di fatture e acconti, utile per la documentazione richiesta dal GSE.
Se stai valutando come integrare i tuoi sistemi di produzione con la contabilità per affrontare la pratica senza intoppi, scopri il software gestionale LINKWARE e richiedi una configurazione dedicata alla tua azienda.
Domande frequenti
Quali sono gli incentivi per l’industria 5.0 nel 2026?
Il piano transizione 5.0 riconosce un credito d’imposta compreso tra il 35% e il 45% della spesa, con aliquote che salgono fino al 50% per il fotovoltaico ad alta efficienza. Esiste inoltre una misura complementare, investimenti sostenibili 4.0, rivolta a progetti ad alto contenuto tecnologico e sostenibile con dotazioni specifiche.
La transizione 5.0 è stata prorogata?
Le modifiche introdotte dalla legge di bilancio 2025 hanno aggiornato tempistiche e aliquote della misura, con effetti che in alcuni casi si applicano retroattivamente alle comunicazioni già trasmesse al GSE. Per le scadenze operative aggiornate conviene sempre fare riferimento alle comunicazioni ufficiali pubblicate sul portale GSE.
Come si usa il codice tributo 7079 in compensazione?
Il codice tributo 7079 va indicato nel modello F24 per compensare il credito d’imposta transizione 5.0, dopo che l’importo risulta confermato nel cassetto fiscale. L’Agenzia delle entrate verifica automaticamente che il beneficiario sia presente nell’elenco trasmesso dal GSE prima di accettare la compensazione.
Quali documenti servono per dimostrare la riduzione dei consumi?
Servono una perizia tecnica asseverata e due certificazioni, una ex ante e una ex post, elaborate da un tecnico indipendente rispetto all’impresa beneficiaria. La guida al portale TR5 specifica anche i limiti di spesa ammessi per queste certificazioni.
È possibile cumulare la transizione 5.0 con altre agevolazioni?
Il cumulo è consentito, ma la somma dei benefici fiscali ottenuti sullo stesso investimento non può superare il costo effettivamente sostenuto. Prima di presentare le comunicazioni conviene sempre verificare i valori al lordo e al netto di eventuali altri contributi già ricevuti sul medesimo bene.
Fonti
- Piano Transizione 5.0
- GSE — Procedura per accedere alla misura Transizione 5.0
- Agenzia delle entrate — Istituzione codice tributo 7079
Raccomandati
Vuoi digitalizzare la tua azienda?
Un consulente LINKWARE ti propone la soluzione su misura, senza impegno.
Richiedi una demo gratuita